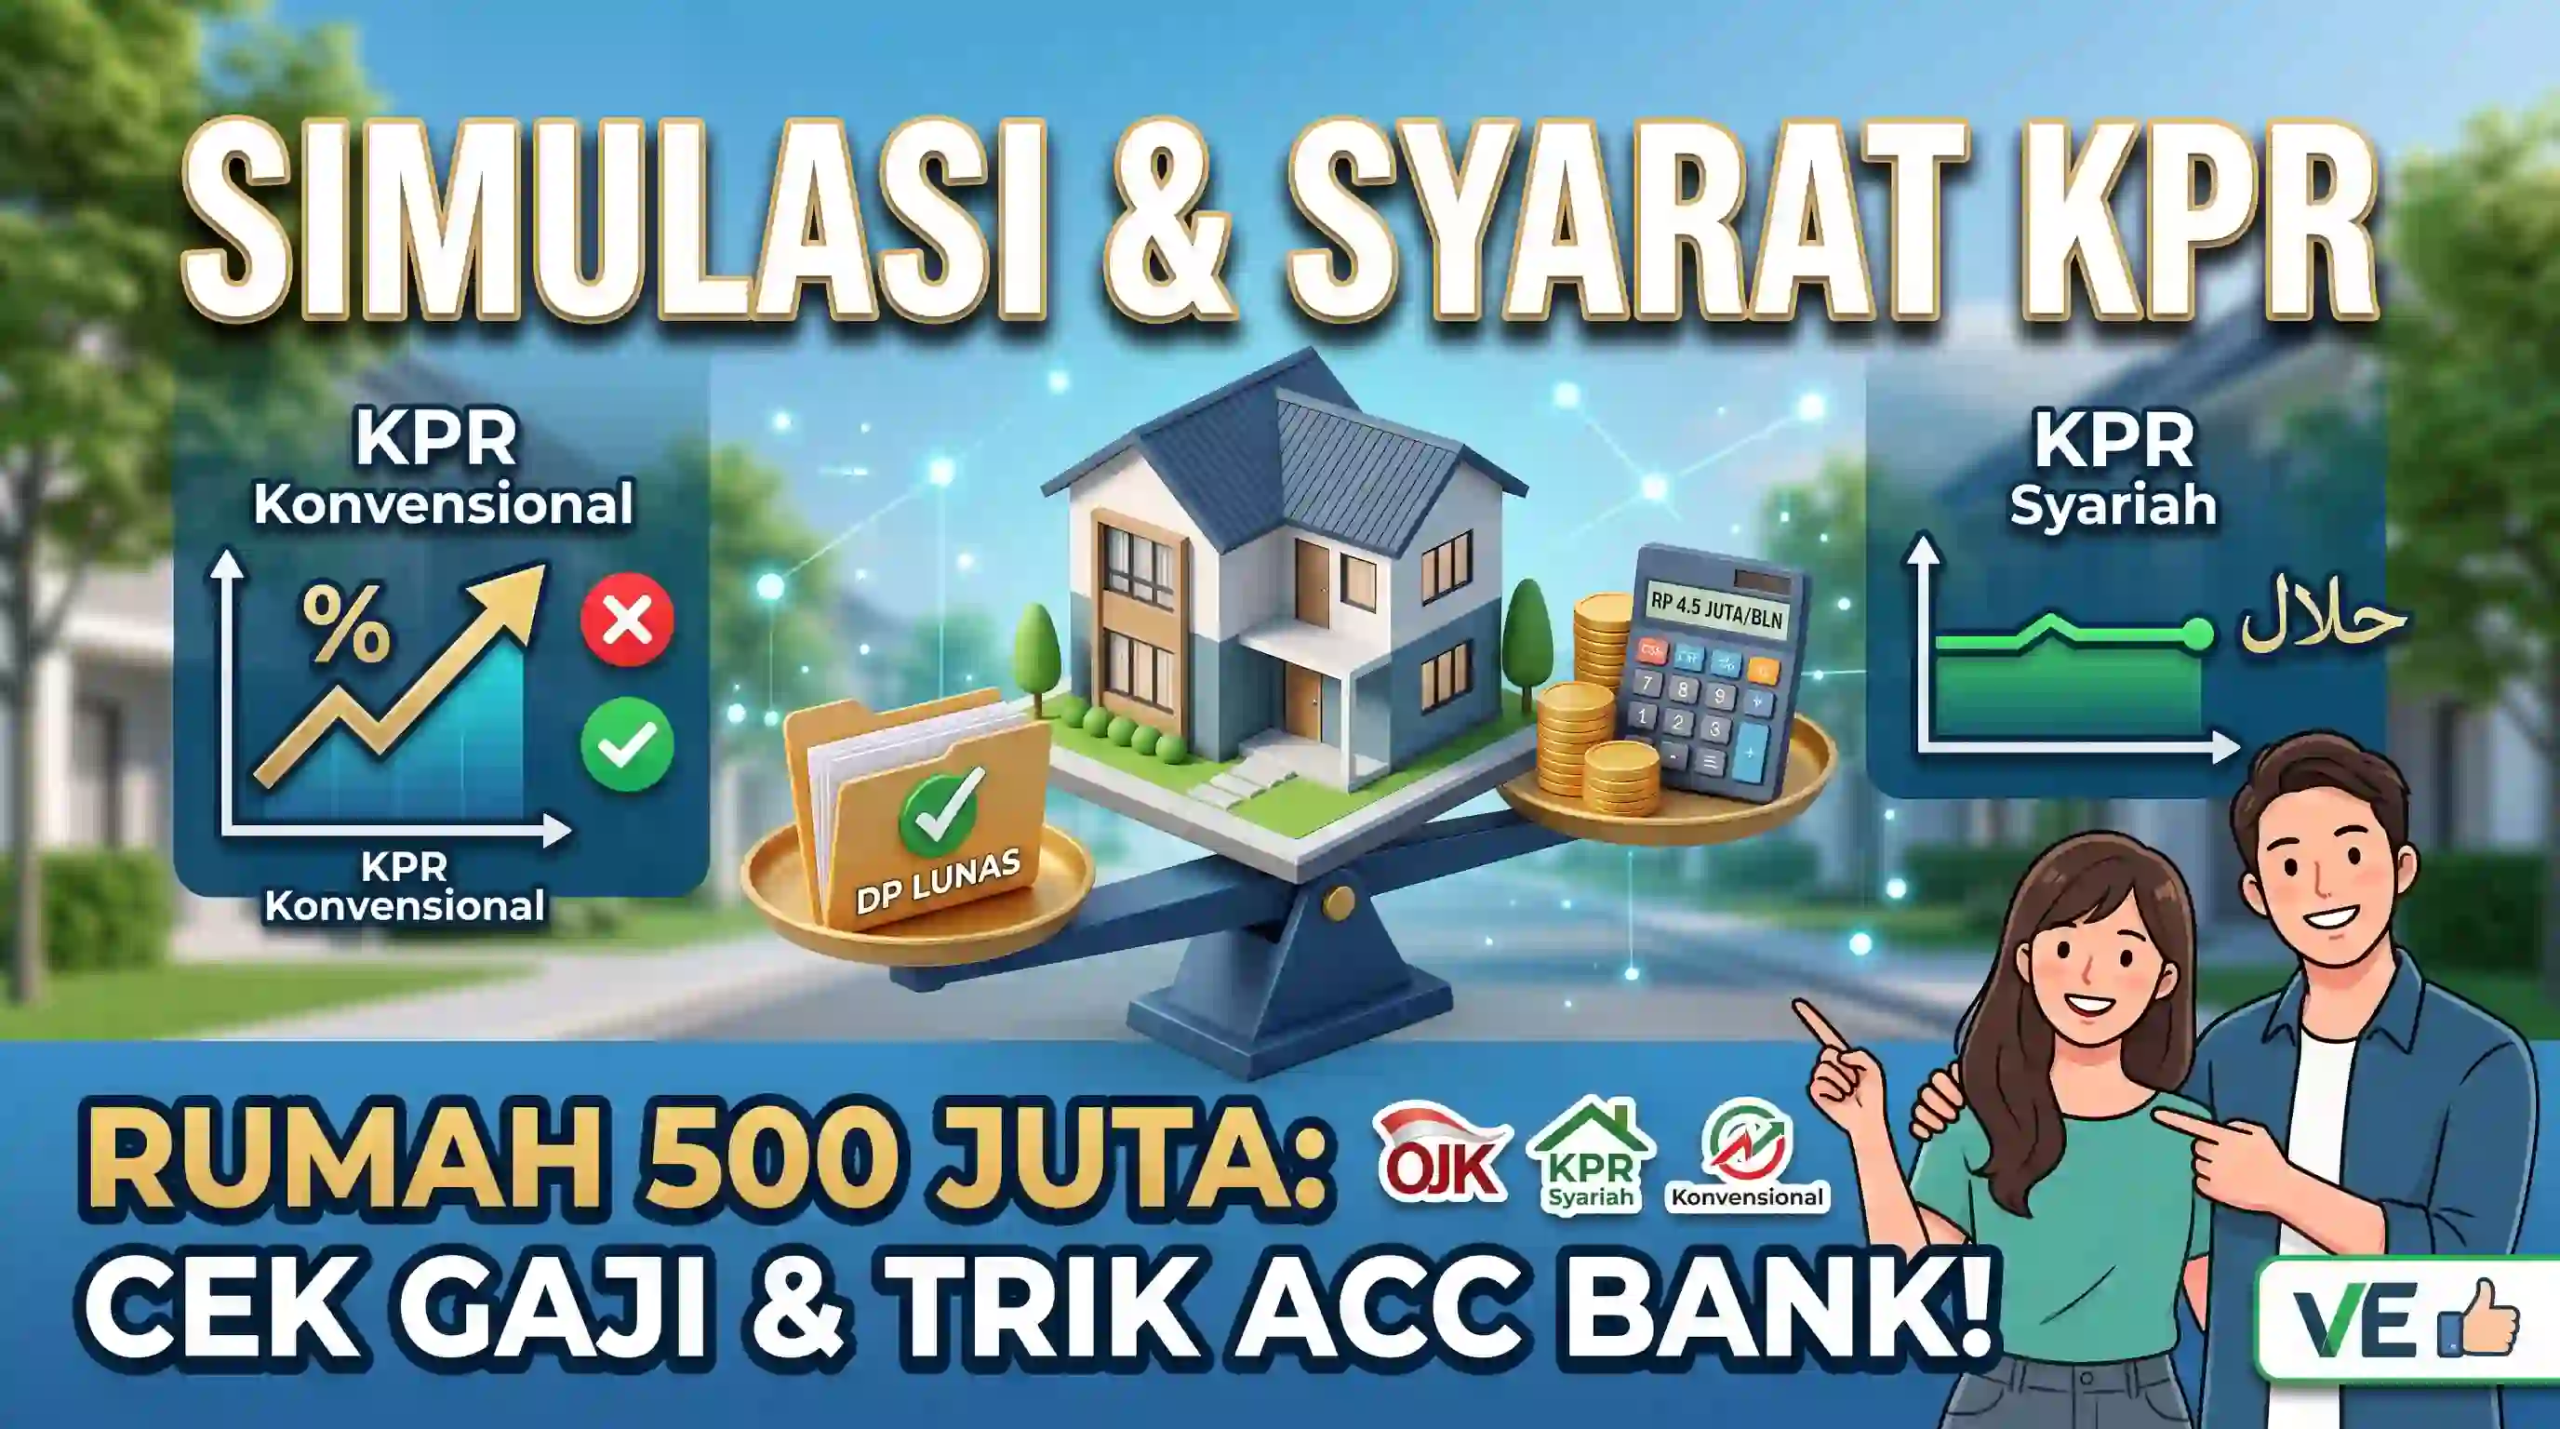
Membeli rumah impian seharga Rp500 juta sering kali menjadi tonggak awal bagi keluarga muda maupun profesional independen. Namun, melangkah ke meja perbankan tanpa peta finansial yang jelas bisa membuat pengajuan ditolak atau justru membebani keuangan bulanan.
Memahami simulasi dan syarat KPR sejak dini adalah langkah preventif terbaik agar arus kas tetap sehat. Simak ulasan mendalam mengenai tabel cicilan konvensional versus syariah, batas minimal penghasilan yang disyaratkan bank, hingga trik jitu agar berkas Anda langsung disetujui.
Memahami Simulasi dan Syarat KPR: Konvensional vs Syariah
Langkah pertama dalam menghitung pinjaman adalah mengenali mekanisme bunga atau margin yang digunakan perbankan.
Perbedaan Mekanisme Bunga dan Margin Keuntungan
- KPR Konvensional: Menggunakan sistem suku bunga bertingkat. Bank umumnya menawarkan bunga tetap (fixed rate) rendah di 1 hingga 5 tahun pertama (berkisar antara 3,5% – 7,5% p.a.), kemudian beralih ke suku bunga mengambang (floating rate) yang fluktuatif mengikuti suku bunga acuan Bank Indonesia (biasanya berada di kisaran 10% – 13% p.a.).
- KPR Syariah: Menggunakan akad jual beli (Murabahah) atau sewa kepemilikan bertahap (Musyarakah Mutanaqisah/MMQ). Nilai margin keuntungan bank telah disepakati di awal akad. Keunggulan utamanya adalah cicilan bulanan bersifat tetap hingga lunas, sehingga Anda terbebas dari lonjakan cicilan akibat fluktuasi bunga pasar.
Rincian Tabel Angsuran KPR Plafon Rp500 Juta
Berikut estimasi simulasi cicilan bulanan untuk plafon pembiayaan bersih Rp500.000.000 (asumsi uang muka/DP telah dibayarkan). Perhitungan konvensional menggunakan estimasi bunga promo fixed rata-rata 7% p.a. di tahun-tahun awal, sedangkan syariah menggunakan marjin setara 8,5% p.a. flat sampai selesai.
| Tenor Pinjaman | Estimasi Cicilan KPR Konvensional (Fixed Period ~7%) | Estimasi Cicilan KPR Syariah (Akad Murabahah Flat) | Karakteristik Pembayaran |
| 10 Tahun (120 bln) | Rp5.805.000 / bulan | Rp6.199.000 / bulan | Tenor pendek, total beban margin paling hemat |
| 15 Tahun (180 bln) | Rp4.495.000 / bulan | Rp4.925.000 / bulan | Rentang waktu paling seimbang bagi pekerja usia 28–35 tahun |
| 20 Tahun (240 bln) | Rp3.875.000 / bulan | Rp4.340.000 / bulan | Cicilan bulanan sangat enteng, namun akumulasi bunga total lebih tinggi |
Catatan: Nilai di atas merupakan simulasi perkiraan. Angka sebenarnya dapat berbeda tipis tergantung pada program promosi masing-masing bank saat pengajuan.
Syarat Gaji Minimum untuk Mengajukan KPR Rp500 Juta
Salah satu penyebab paling umum berkas KPR ditolak adalah ketimpangan antara nilai cicilan dan penghasilan bulanan debitur.
Rasio Debt-to-Income (DTI / DBR) 30% – 40%
Dalam prinsip kehati-hatian perbankan, batas maksimal total cicilan per bulan adalah 30% hingga maksimal 40% dari total penghasilan bersih (Take Home Pay). Batasan ini bertujuan memastikan debitur tetap memiliki daya beli yang cukup untuk membiayai kebutuhan pokok harian.
Rumus Menghitung Kebutuhan Gaji
Jika Anda mengambil tenor 15 tahun dengan estimasi cicilan konvensional sekitar Rp4.500.000 per bulan, maka perhitungannya adalah:
Syarat Gaji Minimal = Cicilan Bulanan : 35%
Syarat Gaji Minimal =Rp4.500.000 : 0.35 = Rp12.850.000 per bulan
- Bila Lajang: Anda membutuhkan penghasilan bersih sekitar Rp12,8 juta – Rp14 juta per bulan jika mengajukan secara mandiri.
- Bila Sudah Berkeluarga: Anda dapat memanfaatkan fasilitas Joint Income (penggabungan penghasilan suami dan istri). Jika gaji suami Rp8 juta dan istri Rp6 juta, akumulasi penghasilan menjadi Rp14 juta, sehingga syarat batas rasio DTI terpenuhi secara aman.
4 Cara Ampuh agar Pengajuan KPR Disetujui Bank
Analisis kredit perbankan menerapkan audit ketat sebelum menyetujui kucuran dana ratusan juta rupiah. Terapkan strategi berikut sebelum memasukkan berkas:
1. Bersihkan Riwayat SLIK OJK (Eks BI Checking)
Bank langsung menggugurkan pengajuan jika debitur masuk ke dalam riwayat Kol 2 (Dalam Perhatian Khusus) apalagi Kol 3–5 (Macet). Cek skor kredit melalui platform iDebKu OJK. Pastikan paylater, kartu kredit, dan pinjaman online (pinjol) berstatus lunas bersih minimal 3 bulan sebelum pengajuan KPR.
2. Pertahankan Arus Kas Rekening yang Konsisten
Pihak analyst credit akan membedah mutasi rekening koran selama 3 sampai 6 bulan terakhir. Pastikan ada arus dana masuk yang stabil sesuai slip gaji. Hindari penarikan saldo hingga titik nol di akhir bulan (mengendap nol rupiah), karena hal ini mencerminkan manajemen likuiditas yang rentan.
3. Lunasi atau Tekan Utang Berjalan
Jika saat ini Anda memiliki cicilan motor Rp1,5 juta dan kartu kredit Rp1 juta per bulan, angka tersebut memotong batas kapasitas kredit (DTI) Anda. Lunasi cicilan-cicilan kecil terlebih dahulu agar jatah porsi 35% Anda utuh dialokasikan untuk cicilan rumah.
4. Pastikan Legalitas Properti Jelas dan Bersertifikat
Bank tidak hanya menilai kemampuan Anda sebagai peminjam, tetapi juga kelayakan agunan. Pastikan rumah memiliki sertifikat kepemilikan yang sah (SHM atau HGB murni atas nama perorangan/developer terdaftar), memiliki Persetujuan Bangunan Gedung (PBG/IMB), dan akses jalan yang dapat dilalui minimal satu mobil.
Mewujudkan rumah impian senilai Rp500 juta bukanlah hal yang mustahil jika Anda memahami simulasi dan syarat KPR secara terstruktur. Tentukan pilihan skema cicilan yang paling selaras dengan profil risiko finansial Anda—apakah kestabilan KPR syariah atau efisiensi bunga awal KPR konvensional. Dengan menjaga rekam jejak kredit bersih dan rasio utang di batas aman, peluang persetujuan dari bank akan terbuka lebar.
Untuk Konsultasi silakan hubungi kami via WhatsApp 0838 0629 0035